EBITDA-Multiples im deutschen Mittelstand reichen laut DUB KMU Multiples Q3/2026 je nach Branche und Größe von 2,5x (Konsumgüter Non-Food, Micro-Cap) bis 10,6x (Software, Mid-Cap). Im Micro-Cap-Segment unter 5 Millionen Euro Umsatz sind 4x bis 6x typisch. Diese Seite zeigt zehn Referenzbranchen in drei Größenklassen und erklärt, wie Sie den Multiplikator auf Ihr Unternehmen anwenden. NORDVISORY aktualisiert die Tabelle quartalsweise.
Wer den Wert seines Unternehmens einordnen will, beginnt fast immer beim EBITDA-Multiple: bereinigter operativer Gewinn mal branchenüblicher Faktor. Die Methode ist einfach, ihre Anwendung nicht. Der falsche Vergleichsmaßstab, ein unbereinigtes EBITDA oder die Verwechslung von Unternehmenswert und Kaufpreis führen schnell zu Fehleinschätzungen von 30 Prozent und mehr. Diese Übersicht liefert die aktuellen Zahlen und die Anleitung zur Anwendung.
Wie hoch sind die EBITDA-Multiples im Mittelstand aktuell?
Die verlässlichste öffentlich zugängliche Quelle für das KMU-Segment sind die DUB KMU Multiples, die quartalsweise aggregierte Einschätzungen von über 25 führenden M&A-Beratern und Finanzinstituten im DACH-Raum bündeln. Für Q3/2026 ergibt sich über 20 Branchen eine Gesamtspanne von 2,5x bis 10,6x EBITDA. Zehn Branchen als Orientierung:
| Branche (Auswahl) | Micro-Cap (<5 Mio. € Umsatz) | Small-Cap (5-50 Mio. €) | Mid-Cap (>50 Mio. €) |
|---|---|---|---|
| Medizintechnik & Life Sciences | 5,9-7,6 | 7,1-9,0 | 8,2-10,0 |
| Software & Digitale Plattformen | 5,6-7,6 | 7,2-9,0 | 8,3-10,6 |
| IT-Services & Systemhäuser | 5,2-6,7 | 6,3-8,5 | 7,1-9,6 |
| Nahrungs- & Genussmittel | 4,4-5,7 | 5,5-6,6 | 6,8-8,0 |
| Gesundheitswesen: Pflege & Dienstleister | 4,0-5,9 | 6,0-8,1 | 8,6-10,1 |
| Bauhaupt- & Baunebengewerbe (Handwerk) | 3,7-5,0 | 4,4-5,8 | 5,0-6,8 |
| Transport, Logistik & Spedition | 3,7-5,0 | 4,5-5,7 | 5,6-7,2 |
| Maschinen- und Anlagenbau | 3,6-5,1 | 4,6-6,0 | 5,6-7,3 |
| Fahrzeugbau & Automotive | 2,7-4,5 | 3,9-5,1 | 4,7-6,1 |
| Konsumgüter (Non-Food) | 2,5-4,0 | 3,6-5,6 | 4,8-6,3 |
Quelle: DUB KMU Multiples Q3/2026 (öffnet in neuem Tab), sortiert nach Micro-Cap-Untergrenze, alle Werte als EV/EBITDA. Das Panel umfasst 20 Branchen; oben stehen zehn Referenzbranchen. Die vollständige Tabelle veröffentlicht DUB selbst. Ihre Branche ist nicht dabei? Unser Unternehmenswertrechner deckt alle 20 ab.
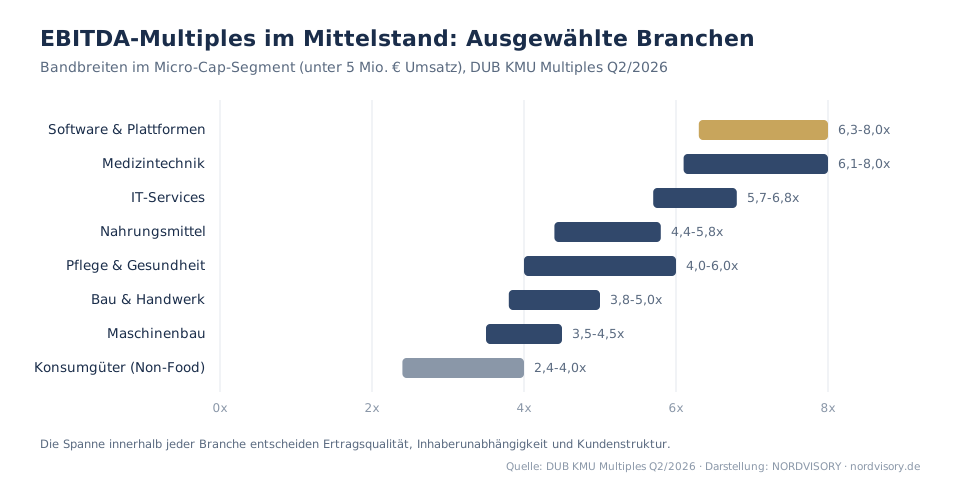
Zwei Lesehinweise. Erstens: Die Werte sind Bandbreiten für gesunde, verkaufsfähige Unternehmen; ein Betrieb mit hoher Inhaberabhängigkeit oder Kundenkonzentration landet unter der Untergrenze oder findet gar keinen Käufer. Zweitens: Die Multiples beziehen sich auf den Enterprise Value, nicht auf den Kaufpreis für die Anteile. Was das für Ihre Rechnung bedeutet, zeigt der nächste Abschnitt.
Wie wenden Sie den EBITDA-Multiple richtig an?
Der Multiplikator entfaltet seinen Nutzen erst mit der richtigen Rechenfolge. Vier Schritte führen vom Jahresabschluss zur Bewertungsindikation:
- EBITDA bereinigen. Ausgangspunkt ist die nachhaltige Ertragskraft, nicht der ausgewiesene Gewinn. Inhabergehalt auf Marktniveau setzen (laut BBE-Studie 2024 liegt die durchschnittliche Gesamtvergütung von GmbH-Geschäftsführern bei rund 150.000 Euro in Unternehmen bis 1 Million Euro Umsatz und rund 169.000 Euro bei 1 bis 2,5 Millionen), private Kosten und Einmaleffekte herausrechnen. In der Praxis hebt eine saubere, dokumentierte Bereinigung das EBITDA häufig um 15 bis 30 Prozent.
- Multiple wählen. Branchenzeile und Größenklasse aus der Tabelle bestimmen, dann innerhalb der Spanne einordnen: Ertragsqualität, Wachstum und Inhaberunabhängigkeit entscheiden über oben oder unten.
- Enterprise Value berechnen. Bereinigtes EBITDA mal Multiple ergibt den Unternehmenswert vor Finanzierungsstruktur.
- Zum Kaufpreis überleiten. Vom Enterprise Value gehen die Finanzverbindlichkeiten ab, die liquiden Mittel kommen hinzu. Erst dieser Equity Value ist die Basis dessen, was der Verkäufer erhält.
Ein Rechenbeispiel: Ein IT-Systemhaus mit 4 Millionen Euro Umsatz erwirtschaftet nach Bereinigung 800.000 Euro EBITDA. Bei 5,2x bis 6,7x (Micro-Cap) ergibt das einen Enterprise Value von 4,2 bis 5,4 Millionen Euro. Bestehen 500.000 Euro Bankverbindlichkeiten bei 100.000 Euro Kasse, liegt die Kaufpreisindikation für die Anteile bei etwa 3,8 bis 5,0 Millionen Euro. Wie die Bereinigung im Detail funktioniert und welche weiteren Verfahren es gibt, erklärt unser Leitfaden zur Unternehmensbewertung im Mittelstand; was vom Erlös nach Steuern bleibt, zeigt der Steuer-Leitfaden.
Warum werden kleine Unternehmen niedriger bewertet?
Der Größenabschlag ist der am meisten unterschätzte Faktor der Tabelle. Dieselbe Branche, dieselbe Profitabilität, aber eine andere Größenklasse: In der DUB-Tabelle liegt die Mitte der Branchenspanne im Small-Cap-Segment im Schnitt um gut einen Punkt höher als im Micro-Cap-Segment, im Mid-Cap-Segment um rund zweieinhalb Punkte (eigene Auswertung, Q3/2026). Der Dealsuite DACH M&A Monitor vom August 2026 beziffert den Effekt ähnlich: Unternehmen mit 200.000 Euro EBITDA werden im Schnitt mit 3,9x bewertet, Unternehmen mit 10 Millionen Euro EBITDA mit 7,0x. Über alle Branchen meldet Dealsuite für den DACH-Mittelstandsmarkt im ersten Halbjahr 2026 einen Durchschnitt von 5,4x, nach 5,55x im ersten und 5,5x im zweiten Halbjahr 2025.
Die Gründe sind handfest. Kleine Unternehmen hängen stärker an einzelnen Kunden, Lieferanten und Schlüsselpersonen, allen voran am Inhaber selbst. Käufer preisen dieses Risiko ein. Umgekehrt entsteht daraus die Logik der Konsolidierer: Wer mehrere kleine Betriebe zu einer Gruppe zusammenfügt, hebt allein durch die Größe den Multiple der Gesamteinheit. Diese Multiple-Arbitrage erklärt, warum Buy-and-Build-Plattformen im Micro- und Small-Cap-Segment so aktiv zukaufen, und sie ist für Verkäufer ein Argument, solche Käufer gezielt anzusprechen.
Was sagen die Multiples über den M&A-Markt 2026?
Im KMU-Panel hat sich zwischen dem zweiten und dritten Quartal 2026 im Schnitt wenig bewegt: Der Durchschnitt der Micro-Cap-Spannen über alle 20 Branchen sank von 4,1x bis 5,7x auf 4,0x bis 5,6x (eigene Auswertung der DUB-Tabellen). Deutlich verschoben haben sich einzelne Branchen. Bei Software, IT-Services und Telekommunikation sanken die Untergrenzen in allen drei Größenklassen, Software im Micro-Cap-Segment etwa von 6,3x bis 8,0x auf 5,6x bis 7,6x. Pflege und Gesundheitsdienstleister legten dagegen im Mid-Cap-Segment von 7,7x bis 9,6x auf 8,6x bis 10,1x zu.
Im größeren europäischen Mid-Market setzt sich die Erholung vorerst fort. Der Argos Index, der Übernahmen nicht börsennotierter Unternehmen der Eurozone mit 15 bis 500 Millionen Euro Equity Value misst, stieg im zweiten Quartal 2026 auf 8,8x EBITDA, nach 8,6x im ersten Quartal und dem Tiefstand von 8,3x Ende 2025. Beteiligungsgesellschaften zahlten im Schnitt 10,2x, strategische Käufer 7,9x. Zugleich stieg der Anteil der Transaktionen unter 7,0x von 22 auf 27 Prozent. Gegenwind kommt von den Zinsen: Die EZB hat ihre Leitzinsen 2026 im Juni und im September um je 0,25 Prozentpunkte angehoben, der Einlagesatz liegt seit dem 16. September 2026 bei 2,50 Prozent. PitchBook nennt diese Zinsschritte als Grund dafür, dass der Wert europäischer Private-Equity-Transaktionen im dritten Quartal 2026 um 10,9 Prozent unter dem Vorquartal lag; die Einstiegsmultiples sanken laut PitchBook auf 8,9x EBITDA, nach 9,8x im Jahr 2025.
Für Mittelstandsinhaber ist der Index ein Stimmungsbarometer, kein Maßstab: Er misst deutlich größere Transaktionen, entsprechend liegen seine Werte über den KMU-Spannen der Tabelle. Die Botschaft dahinter gilt trotzdem: Käufer sind im Markt, aber wählerisch, höhere Finanzierungskosten begrenzen, was sie zahlen können, und die Bewertungsschere zwischen gut und schlecht vorbereiteten Unternehmen öffnet sich weiter. Zugleich bleibt das Angebot hoch: Das IfM Bonn erwartet 2026 bis 2030 rund 186.000 anstehende Unternehmensübertragungen in Deutschland, entsprechend groß ist der Wettbewerb unter Verkäufern.
Was verschiebt Ihren Multiple innerhalb der Bandbreite?
Ob Ihr Unternehmen am oberen oder unteren Ende seiner Branchenspanne gehandelt wird, entscheiden wiederkehrende Muster. Nach oben wirken: wiederkehrende Umsätze und langfristige Verträge, ein funktionierendes Führungsteam neben dem Inhaber, breite Kunden- und Lieferantenbasis, dokumentierte Prozesse und ein sauberes, belegbares Zahlenwerk. Nach unten ziehen: Umsatzanteile einzelner Kunden über 20 Prozent, ein Inhaber, der Vertrieb und Kundenbeziehungen allein hält, Investitionsstau und lückenhafte Unterlagen. Viele dieser Stellhebel lassen sich in zwei bis drei Jahren Vorlauf gezielt bewegen; wie, das zeigt unser Leitfaden zur Vorbereitung des Unternehmensverkaufs.
Und schließlich gilt: Wert ist nicht Preis. Der Multiple liefert die Bandbreite, den tatsächlichen Preis macht der Wettbewerb mehrerer Käufer im strukturierten Prozess. In einem von NORDVISORY begleiteten Auktionsprozess führten 87 Ansprachen zu sechs indikativen Angeboten, und erst deren Spannbreite zeigte, was der Markt wirklich zahlt. Wie ein solcher Prozess abläuft, beschreibt der Leitfaden zum Ablauf des Unternehmensverkaufs.
Fazit
Die Multiples-Tabelle ist der schnellste Weg zu einer ehrlichen ersten Einordnung: Branche suchen, Größenklasse wählen, bereinigtes EBITDA einsetzen, Nettoverschuldung abziehen. Mehr leistet sie nicht, und mehr muss sie nicht leisten. Die Bandbreite wird erst durch Werttreiber, Vorbereitung und Käuferwettbewerb zu einem konkreten Preis. Wer beides versteht, die Zahlen und ihre Grenzen, verhandelt aus der stärkeren Position.
Für eine erste Einordnung Ihres Unternehmens: Unser Unternehmenswertrechner liefert in wenigen Minuten eine Indikation auf Basis aktueller Multiples. Wenn Sie die Zahlen persönlich besprechen möchten: Vereinbaren Sie ein vertrauliches Erstgespräch, ohne Folgeverpflichtung.
Häufig gestellte Fragen zu EBITDA-Multiples im Mittelstand
Welcher EBITDA-Multiple ist für mein Unternehmen realistisch?
Im Micro-Cap-Segment unter 5 Millionen Euro Umsatz sind laut DUB KMU Multiples Q3/2026 je nach Branche 2,5x bis 7,6x möglich, typisch sind 4x bis 6x. Die Einordnung innerhalb der Branchenspanne bestimmen Ertragsqualität, Inhaberunabhängigkeit, Kundenstruktur und Wachstum.
Auf welches EBITDA wird der Multiple angewendet?
Auf das bereinigte EBITDA, nicht auf den ausgewiesenen Jahresüberschuss. Inhabergehalt wird auf Marktniveau normalisiert, private Kosten und Einmaleffekte werden herausgerechnet. Eine dokumentierte Bereinigung hebt das EBITDA in der Praxis häufig um 15 bis 30 Prozent.
Was ist der Unterschied zwischen Enterprise Value und Kaufpreis?
Der Multiple ergibt den Enterprise Value, also den Wert des operativen Geschäfts. Für den Kaufpreis der Anteile (Equity Value) werden Finanzverbindlichkeiten abgezogen und liquide Mittel addiert. Ein Unternehmen mit hohen Bankschulden erlöst deshalb spürbar weniger, als der Multiple zunächst suggeriert.
Warum bekommen kleinere Unternehmen niedrigere Multiples?
Wegen des Größenabschlags: Laut Dealsuite DACH M&A Monitor (August 2026) werden Unternehmen mit 200.000 Euro EBITDA im Schnitt mit 3,9x bewertet, Unternehmen mit 10 Millionen Euro EBITDA mit 7,0x. Kleine Betriebe tragen höhere Abhängigkeitsrisiken bei Kunden, Schlüsselpersonen und dem Inhaber selbst, und Käufer preisen das ein.
Sind Umsatz-Multiples eine Alternative zum EBITDA-Multiple?
Nur als Ergänzung. Umsatz-Multiples kommen zum Einsatz, wenn das EBITDA wenig aussagekräftig ist, etwa bei stark wachsenden Softwareunternehmen. Für die meisten Mittelstandsunternehmen ist das bereinigte EBITDA die relevantere Bezugsgröße, weil es die tatsächliche Ertragskraft abbildet.
Wie aktuell sind die Zahlen auf dieser Seite?
Die Tabelle basiert auf den DUB KMU Multiples Q3/2026 und wird quartalsweise mit der jeweils neuen Ausgabe aktualisiert; das sichtbare Aktualisierungsdatum oben zeigt den Stand. Marktdaten wie der Argos Index werden mit aufgenommen, sobald neue Quartalswerte vorliegen.
Quellen
- DUB KMU Multiples Q3/2026 (öffnet in neuem Tab) (EBITDA-Multiplikatoren für 20 Branchen und 3 Größenklassen nach Umsatz; Basis: aggregierte Einschätzungen von über 25 M&A-Beratern und Finanzinstituten im DACH-Raum)
- Dealsuite, DACH M&A Monitor August 2026 (öffnet in neuem Tab) (Size-Effekt 3,9x bis 7,0x; DACH-Durchschnitt 5,4x im ersten Halbjahr 2026, 5,5x im zweiten Halbjahr 2025) und DACH M&A Monitor August 2025 (öffnet in neuem Tab) (5,55x im ersten Halbjahr 2025)
- Argos Index Mid-Market Q2/2026 (öffnet in neuem Tab), 3. September 2026 (8,8x EBITDA; Fonds 10,2x, Strategen 7,9x; Anteil unter 7,0x: 27 Prozent) und Q1/2026 (öffnet in neuem Tab) (8,6x)
- EZB, geldpolitische Beschlüsse vom 10. September 2026 (öffnet in neuem Tab) (Einlagesatz 2,50 Prozent ab 16. September 2026)
- PitchBook, Q3 2026 European PE Breakdown (öffnet in neuem Tab), 6. Oktober 2026 (Transaktionswert minus 10,9 Prozent zum Vorquartal; Einstiegsmultiples 8,9x nach 9,8x 2025)
- IfM Bonn, Unternehmensnachfolgen in Deutschland 2026 bis 2030 (öffnet in neuem Tab) (rund 186.000 Übertragungen)
- BBE media, GmbH-Geschäftsführer-Vergütungsstudie 2024 (durchschnittliche Gesamtvergütung nach Umsatzklasse)
Hinweis: Multiples liefern Bewertungsindikationen, keine Kaufpreiszusagen. Der erzielbare Preis hängt von Unternehmen, Marktlage und Prozessführung ab.
NORDVISORY ist eine unabhängige M&A-Beratung mit Sitz in Hamburg. Wir begleiten mittelständische Inhaber bei Unternehmensverkäufen und Nachfolgeprozessen.
Verwandte Themen: Unternehmensbewertung Mittelstand · Unternehmensverkauf vorbereiten · Ablauf des Unternehmensverkaufs · Steuern beim Unternehmensverkauf · Buy-and-Build im Mittelstand
